新增供应冲击来袭,2026 下半年写字楼租金怎么走?
写字楼市场最近两年一直挺热闹,一边是企业收缩、需求放缓,另一边是新项目排队入市。到了2026年年中,手上持有物业或者正准备换办公室的朋友,多少都有点拿不准——下半年租金到底会降还是稳?从一线城市的实际数据看,新增供应确实给市场带来了压力,但不同城市、不同地段的表现差异很大。这个阶段与其听各种预测,不如先把核心变量理清楚。
供应高峰集中在哪些城市
2026年下半年的新增供应,大头落在几个重点城市。根据机构统计,上海、深圳、广州三城的新增写字楼面积将占全国总量的六成以上。上海的非核心商务区,比如前滩、大虹桥周边,会有多个大体量项目集中交付,单项目面积普遍在5万平方米以上。深圳则集中在南山科技园和宝安中心区,这些区域本来就是新兴企业聚集地,开发商对后市信心还是比较足。
广州的情况稍有不同,珠江新城核心区已经没有太多空地,新增供应主要往琶洲、金融城方向走。这些区域的交通配套和商业氛围正在成熟,但跟传统核心区比,租金基础低一些。二线城市里,杭州、成都、武汉也有少量新项目入市,不过体量不大,对整体租金走势的影响相对有限。整体来看,供应端最密集的时段就在第三季度,第四季度会有所回落。
对于已经租了办公空间的企业来说,这时候续约反而有了更多谈价空间。尤其是那些位置不占绝对优势的楼宇,面对周边新项目竞争,业主方在租金和免租期上都会变得更灵活。
需求端分化趋势越来越明显
1. 金融和专业服务行业需求稳定
传统金融、律所、咨询公司依然是写字楼租赁的基本盘。这类企业对地段和楼宇品质要求高,不太会因为租金便宜就搬到偏远区域。2026年上半年,北京金融街和上海陆家嘴的甲级写字楼空置率依然维持在低位,租金波动很小。这些行业续约率高,新租需求也多集中在扩租或升级搬迁,对新增供应带来的降价冲击免疫力较强。
2. 科技和互联网企业持续调整
科技行业近两年经历了大洗牌,头部公司更注重成本控制,中小企业扩张速度放缓。深圳南山和北京中关村的科技类租户,明显更倾向于短期租约和灵活工位方案。新增供应中的甲级项目,往往面积大、租金门槛高,反而不如一些乙级楼宇或联合办公空间受欢迎。
3. 零售和消费类企业开始活跃
线下消费回暖带动了品牌体验店、展厅类需求。这类企业需要的办公面积不大,但对展示面和楼层位置有特殊要求。部分核心商圈的写字楼,把低层空间改造成复合型商业办公空间,反而在新增供应冲击下保住了出租率。
从需求结构能看出,市场不是全面萎缩,而是不同行业对办公空间的理解和需求都在变化。这对业主方来说,意味着单一的招租策略很难奏效,需要针对不同行业做精细化运营。
租金走势预计出现区域分化
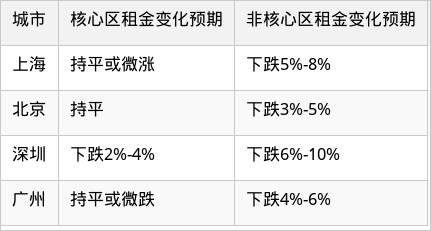
新增供应最集中的区域,租金承压是大概率事件。以上海非核心区为例,前滩2025年交付的几个项目,当时租金报价在每天每平方米6到8元,到了2026年上半年实际成交价已经降到5元左右。下半年还有新项目入市,预计业主会继续下调预期,租金可能进一步下探到4.5元附近。 核心区的情况则完全不同。北京CBD、上海陆家嘴、广州珠江新城的甲级写字楼,新增供应极少,空置率长期保持在10%以下。即使全市平均租金出现微跌,这些核心地段依然能维持甚至小幅上涨。不过涨的幅度有限,毕竟整体经济环境不支持大幅提价。 二线城市的走势更依赖本地产业结构。杭州未来科技城因为有阿里系和大量科创企业支撑,租金相对坚挺。成都高新区和武汉光谷则受到当地科技企业调整的影响,下半年租金可能小幅下滑。整体来看,2026年下半年全国写字楼平均租金预计下降3%到5%,但核心区和非核心区的差距会进一步拉大。
业主和企业分别该怎么应对
1. 业主方要主动调整租约策略
面对新增供应冲击,单纯降租金并不是最优解。灵活租期、装修补贴、物业费优惠这些非租金手段,往往更能打动租户。对于大面积的优质租户,可以给出更长的免租期,比如三个月到六个月,换取长期稳定合同。同时,把部分空置楼层改造成共享办公或小型精装单元,降低承租门槛,吸引中小企业和初创团队。
2. 租户企业把握谈判窗口
2026年下半年是近三年来对租户最有利的租赁窗口。企业续约前,可以多比较周边同类楼宇的报价,用新增项目的租金水平作为谈价依据。特别是一些2018到2020年交付的项目,当时租金定得偏高,现在业主为了留住租户,愿意下调10%到15%。另外,免租期和装修补贴也可以主动争取,这部分实际价值往往被忽视。
3. 关注楼宇运营品质和服务
租金只是成本的一部分,物业管理和配套服务同样影响办公体验。新增供应中,不少新项目在智能系统、绿色认证、商业配套上下了功夫。租户在选择时,不能只看租金便宜,还要考虑员工通勤便利度、楼内餐饮配套、空调供应时间等软性条件。一个运营好的楼宇,即使租金略高,长期来看反而更省钱,因为员工流失率低、工作效率高。
长期来看市场会走向什么方向
新增供应冲击是周期性的,不会永远持续。2027年以后,几个重点城市的写字楼新开工面积已经明显下降,供应高峰过去后,市场会逐渐恢复平衡。但这个过程不会太快,因为2026年下半年入市的项目,需要一到两年时间消化空置面积。
真正改变市场格局的,是办公需求的根本性变化。远程办公、灵活办公越来越普及,企业对固定工位的需求在减少。未来写字楼的核心竞争力,不再是单纯的办公空间,而是能否提供交流、协作、创新的场所。那些能承载企业活动、行业沙龙、社区运营的楼宇,反而能在租金上获得溢价。
对普通租户来说,2026年下半年是一个重新审视办公成本的好时机。不用急着做决定,多对比、多谈判,找到匹配自身发展阶段的空间,比单纯追求低价更重要。市场总是在波动,但把握住节奏的人,总能找到自己的位置。
- 上一篇:独栋总部成头部企业标配,北京整栋写字楼成交回暖
- 下一篇:没有了!